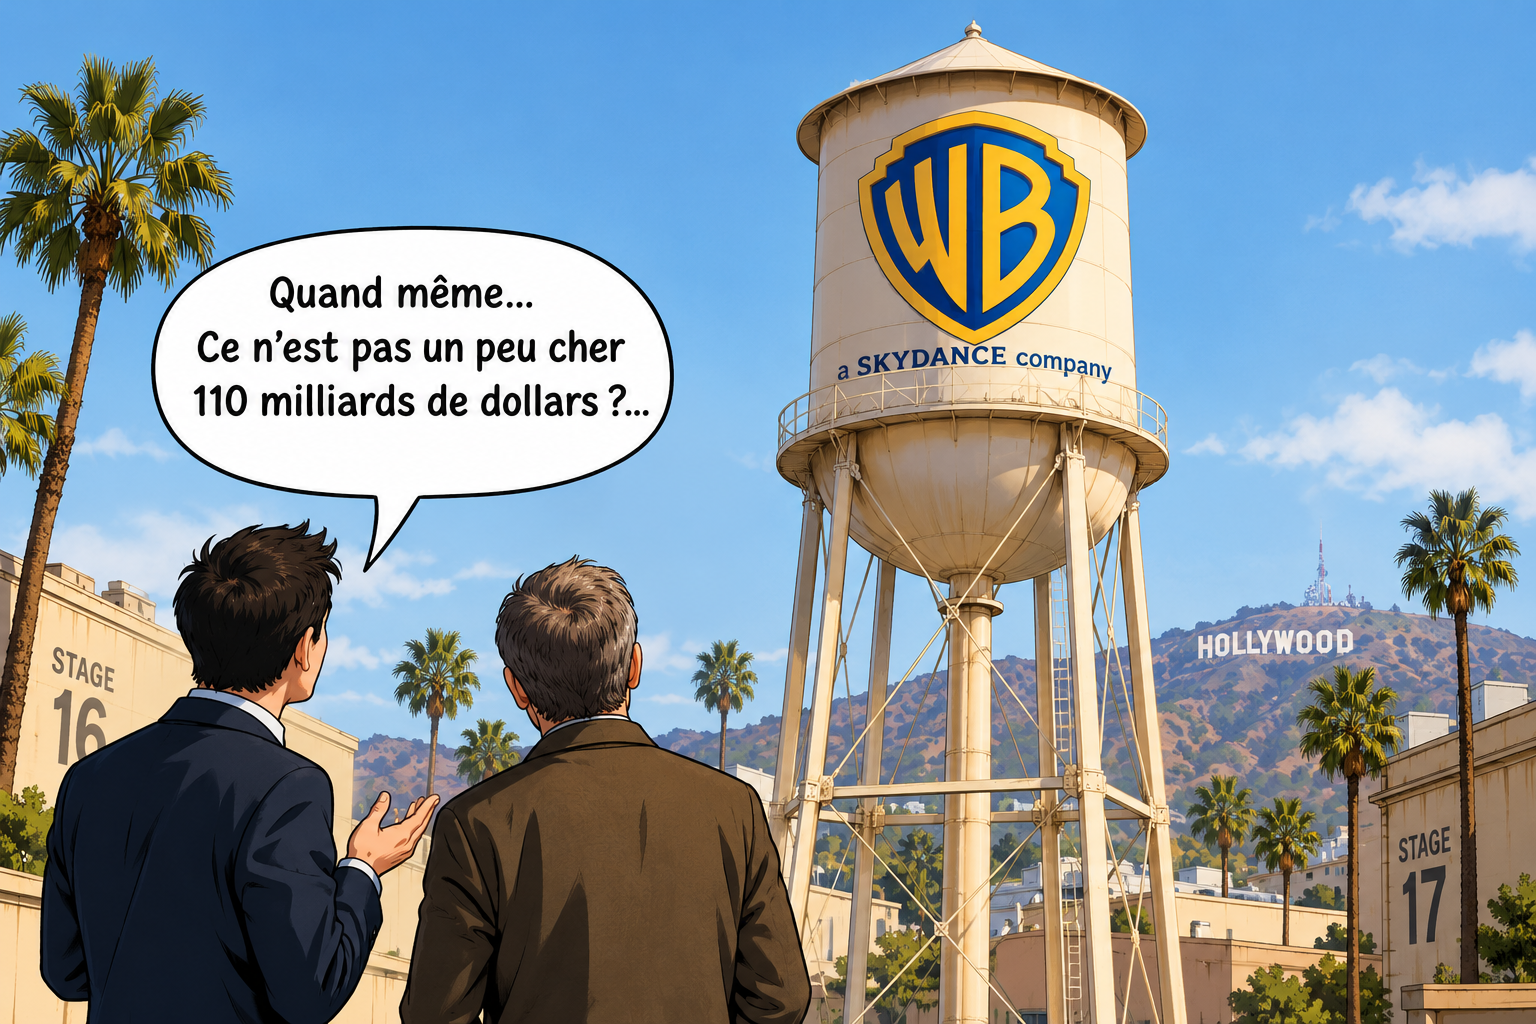
Il y a les victoires et il y a les signes de la victoire. Il n’aura pas fallu 24 heures à Skydance pour mettre à ses couleurs le château d’eau qui domine depuis près d’un siècle (1927) les studios Warner Bros, à Hollywood. Comme un symbole du « quoi qu’il en coûte » de son nouveau propriétaire David Ellison pour s’en emparer. Et au risque de susciter quelques interrogations, sur la soutenabilité de l’opération comme sur ses effets de bord sur le cinéma et l’audiovisuel. Dans le monde et pas seulement aux Etats-Unis.
Illustration de la boulimie du nouveau propriétaire, il aura avalé Paramount (rachat finalisé le 7 août 2025) et Warner Bros. Discovery (7 octobre 2026) en… 14 mois moins un jour, écartant Netflix qui avait les faveurs initiales du second, obtenant le feu vert des autorités de la concurrence aux Etats-Unis, de la Commission européenne ou encore de la CMA britannique, et s’accordant avec les 12 Etats américains qui avaient attaqué l’opération devant les tribunaux… Quitte à dépenser sans compter pour y parvenir.
Pour que les actionnaires de WBD le retiennent, David Ellison a d’abord mis sur la table 110 Mds$. Il s’en est sorti à bons comptes, s’agissant des pénalités de retard sur lequel il s’était engagé (7 M$ par jour après le 30 septembre, jusqu’à la réalisation) : « à peine » 50 M$. Mais le nouveau Skydance réunissant Paramount et Warner devra aussi compter avec les concessions concédées dans la dernière ligne droite, aux Etats qui menaçaient de bloquer le rachat : l’engagement de dépenser 1,5 Md$ supplémentaires sur cinq ans dans la production cinématographique aux États-Unis, ou encore l’obligation de sortir au moins 30 films par an en salle, avec une pénalité de 30 M$ par film éventuellement manquant.
Et ces investissements s’ajouteront aux remboursements stratosphériques mobilisés par le remboursement d’une dette non moins stratosphérique : « une dette nette d’environ 79 Md$, qui agrège les quelque 10 Md$ de Paramount et les 29 Md$ de WBD fin 2025, et plus de 50 Md$ d’obligations et de prêts à terme qui ont été placés à des taux très élevés de 6,3 % à 9,1 % », comme Gilles Pezet le détaille dans le Daily Insight NPA. Le groupe, qui est engagé jusqu’en 2066, devra consacrer chaque année près de 6 Mds$ aux seuls remboursements, selon les estimations des analystes américains, alors que le résultat opérationnel cumulé de Paramount et Warner Bros. Discovery était inférieur à 1,7 Mds$ en 2025, et le résultat net d’à peine 100 M$.
On comprend, dans ces conditions, que Skydance prévoit 6 Mds$ de synergies de coûts par an. Compte tenu des engagements de dépense pris en parallèle dans la dernière ligne droite du rachat, l’effort d’optimisation de la gestion ne sera que plus drastique, la nécessité de réduire les effectifs plus probable (David Ellison l’a évoqué dès sa première prise de parole post closing), aux Etats-Unis comme à l’international, et la capacité à développer de nouveaux investissements (autour de l’IA par exemple) ou à se déployer dans de nouveaux territoires à confirmer. D’un point de vue plus politique, on peut encore ajouter les interrogations sur le déplacement possible du centre de gravité de Skydance vers le Moyen-Orient, compte tenu du poids que les fonds souverains d’Arabie Saoudite, des Emirats Arabes unis et du Qatar ont pris dans le financement du rachat, et de la façon dont il se retrouve dans le tour de table du nouvel ensemble (38,5 % à eux trois).
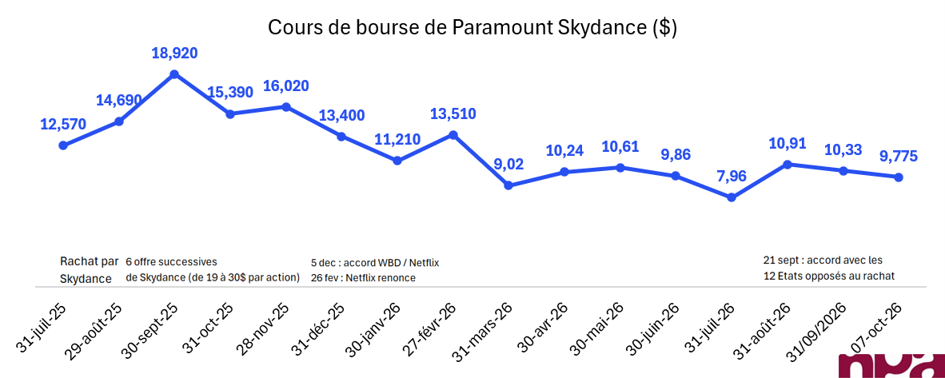
A observer le cours de l’action Paramount (Skydance depuis le 7 octobre), les marchés semblent douter eux-aussi : alors que la reprise par Skydance (finalisée le 7 août 2025) et la première offre de Paramount sur Warner (19 $ par action) avaient fait largement progresser le titre, les relèvements successifs l’ont vu reculer de 30 % entre la fin septembre et la fin décembre, la trajectoire est restée orientée à la baisse jusqu’au closing, et les toutes premières cotations du Skydance unifiée ont évolué dans le rouge. La valorisation était de 10,7 Mds$ le 7 octobre au soir, celles de Disney de 160,0 Mds$, et celle de Netflix de 290,3 Mds$.
PS : nous étions plus de 300 le 2 octobre pour célébrer par une matinée de débat les 25 ans de NPA Conseil. Pour revivre l’ensemble de ces échanges en vidéo, ou pour les découvrir, le chemin est ici ! Et c’est aussi à la synthèse de cette matinée que nous consacrons cette semaine notre Insight NPA. Nous vous en souhaitons une bonne lecture !